 Nguyen The Hoan-
Thị trường tài chính cá nhân đang chứng kiến một cuộc chuyển giao quyền lực vĩ mô về mặt nhận thức. Dữ liệu từ Ngân hàng Nhà nước chỉ ra hơn 87% người trưởng thành đã có tài khoản và 90% giao dịch được số hóa. Tuy nhiên, số hóa công cụ thanh toán chỉ là bề nổi. Dưới lăng kính quản trị chiến lược và tiếp thị, sự đứt gãy thực sự nằm ở sự thay đổi hệ quy chiếu (Consumer Insight) của thế hệ Gen Z: Họ từ chối việc trở thành những người “cất giữ tiền thụ động” để tiến tới định vị mình là những “nhà đầu tư và quản trị tài sản chủ động”.
Các chiến dịch tiếp thị tài chính dựa trên thông điệp “tiết kiệm phần tiền còn lại cuối tháng” đã chính thức hết hạn sử dụng. Để khai thác dòng tiền từ tệp khách hàng mới này, các nhà điều hành cần tái cấu trúc hoàn toàn lời chào hàng (Value Proposition) dựa trên 3 trụ cột chiến lược.
1. Tái Định Vị Nhu Cầu: Bẻ Gãy Rào Cản Tâm Lý “Phòng Thủ”
Trước đây, tài chính cá nhân được marketing như một công cụ “phòng thủ” (tiết kiệm để đề phòng rủi ro). Hiện tại, Gen Z coi tài chính là “động cơ tấn công”. Câu hỏi của họ dịch chuyển từ “Tháng này tiết kiệm được bao nhiêu?” sang “Tiền của mình đang được phân bổ thế nào để sinh lời tối đa?”.
Tuy nhiên, báo cáo Tâm lý Người tiêu dùng ASEAN của UOB bóc trần một nghịch lý thị trường (Market Gap) đắt giá: 57% người dùng sẵn sàng trích hơn 10% thu nhập để đầu tư, nhưng chỉ 47% có đủ quỹ dự phòng cho 3 tháng sinh tồn.
Chiến lược tiếp thị: Đây chính là “nỗi đau” (Pain-point) tuyệt vời để các nền tảng WealthTech khai thác. Marketer không nên bán sản phẩm đầu tư rủi ro cao ngay lập tức. Thay vào đó, hãy bán “sự an tâm có cấu trúc”. Các chiến dịch cần tập trung vào tính năng tự động phân bổ dòng tiền: tách bạch rõ ràng giữa quỹ thiết yếu, quỹ khẩn cấp và quỹ đầu tư, giúp người trẻ lấp đầy khoảng trống quản trị rủi ro trước khi theo đuổi lợi nhuận.
2. Dịch Chuyển Từ “Cung Cấp Công Cụ” Sang “Cá Nhân Hóa Trải Nghiệm”
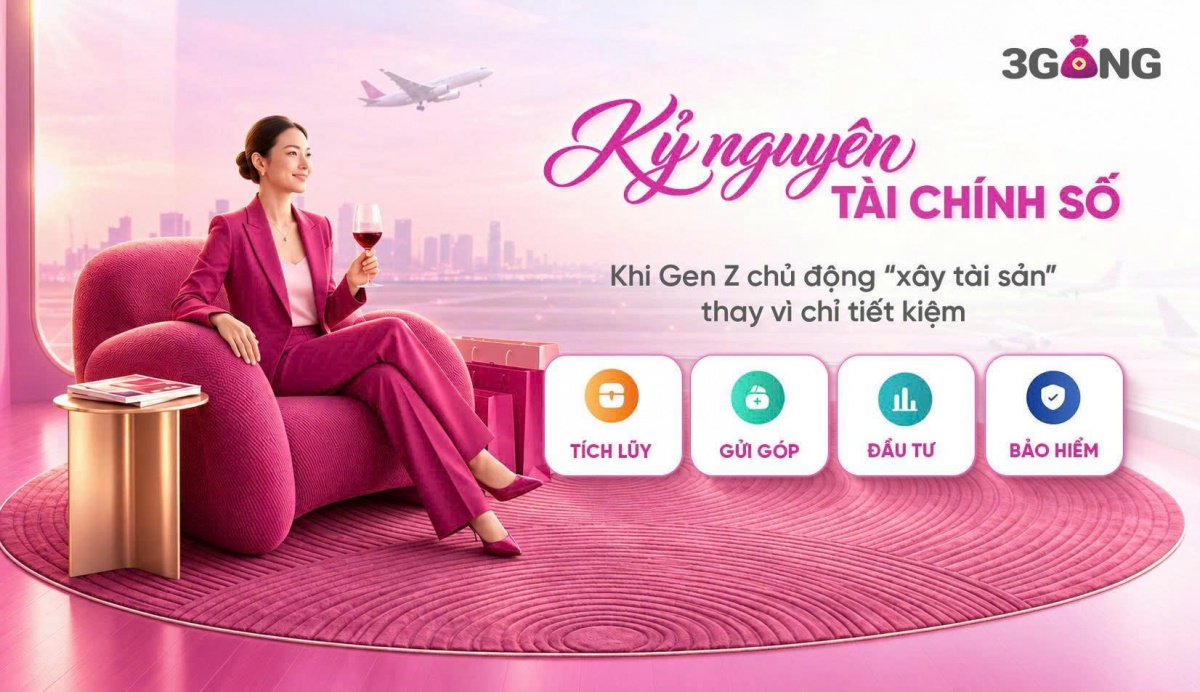
Việc đưa các dịch vụ như tiền gửi, mở thẻ hay vay vốn lên môi trường số (App) giờ đây chỉ là yếu tố vệ sinh (Hygiene factors) – có thì không ai khen, nhưng thiếu thì khách hàng lập tức rời bỏ. Công nghệ bản thân nó không tạo ra lòng trung thành.
Chiến lược tiếp thị: Sức mạnh của WealthTech nằm ở năng lực trực quan hóa dữ liệu (Data Visualization). Marketer cần truyền thông ứng dụng tài chính như một “Thought Partner” (Người đồng hành tư duy). Khách hàng không cần một bảng tính Excel trên điện thoại; họ cần nền tảng có khả năng phân tích hành vi, đưa ra các gợi ý cá nhân hóa và minh bạch hóa mọi rủi ro. Tính minh bạch chính là rào cản phòng thủ niềm tin vững chắc nhất trong kỷ nguyên số.
3. Case Study 3Gang: Xây Dựng “Hào Nước Phòng Thủ” Bằng Mô Hình Mở Rộng Hệ Sinh Thái (Collaborators)
Khi nhu cầu của Gen Z trải dài từ Tích lũy, Đầu tư đến Bảo vệ, không một ứng dụng độc lập nào có thể tự mình xây dựng toàn bộ cơ sở hạ tầng. Việc 3Gang định vị thành một nền tảng WealthTech khép kín là một nước đi chiến lược điển hình trong việc ứng dụng yếu tố Collaborators (Đối tác) của mô hình 5C.
Thay vì tự đốt ngân sách R&D để phát triển từng sản phẩm lẻ tẻ, 3Gang chọn cách trở thành “Hub kết nối”. Việc bắt tay với các định chế tài chính và công nghệ sừng sỏ như Bảo Việt, Fmarket, PSI, VPBank, VNPT và AASC giúp nền tảng này đạt được 3 mục tiêu vĩ mô:
-
Tối ưu hóa Chi phí chuyển đổi (CAC): Tận dụng chéo tệp khách hàng và uy tín của các đối tác lớn.
-
Gia tăng Giá trị vòng đời (LTV): Khách hàng không cần rời khỏi ứng dụng 3Gang để mua bảo hiểm hay chứng chỉ quỹ, tạo ra một vòng lặp giao dịch khép kín.
-
Bảo chứng niềm tin (Trust Bridge): Sự hiện diện của các tổ chức kiểm toán và ngân hàng lớn làm đập tan rào cản e ngại của người dùng đối với một nền tảng công nghệ tài chính mới.
📌 Khung Chuyển Hóa Chiến Lược Tiếp Thị Tài Chính
Tầng Nhận Thức (Consumer Insight): Dừng ngay việc giáo dục khách hàng trẻ phải “tiết kiệm thắt lưng buộc bụng”. Chuyển đổi thông điệp truyền thông sang “Làm chủ dòng tiền và thiết lập kiến trúc tài sản chủ động”.
Tầng Sản Phẩm (WealthTech Experience): Công nghệ số hóa là chưa đủ. Sản phẩm phải đóng vai trò như một trợ lý ảo, minh bạch hóa dữ liệu và cung cấp các lựa chọn đầu tư được cá nhân hóa theo khẩu vị rủi ro.
Tầng Tăng Trưởng (Ecosystem Integration): Đừng cố gắng tự làm mọi thứ. Hãy xây dựng lợi thế cạnh tranh bất khả xâm phạm bằng cách tích hợp sâu với các đối tác chiến lược, biến nền tảng của bạn thành điểm đến duy nhất (One-stop shop) cho mọi nhu cầu tài chính.
Sự trỗi dậy của Gen Z không chỉ làm thay đổi cách dòng tiền lưu thông, mà còn ép buộc các tổ chức tài chính phải định nghĩa lại giá trị cốt lõi của mình. Trong cuộc đua này, kẻ chiến thắng không phải là người sở hữu công nghệ phức tạp nhất, mà là người thấu hiểu và mô hình hóa thành công khát vọng tự do tài chính của thế hệ người dùng mới.
Nguyễn Thế Hoan